Warum Frauen eine Finanzberatung brauchen, die zu ihr Leben passt – und was ich von der Herbsttagung der FinanzFachFrauen in Hamburg mitgebracht habe.
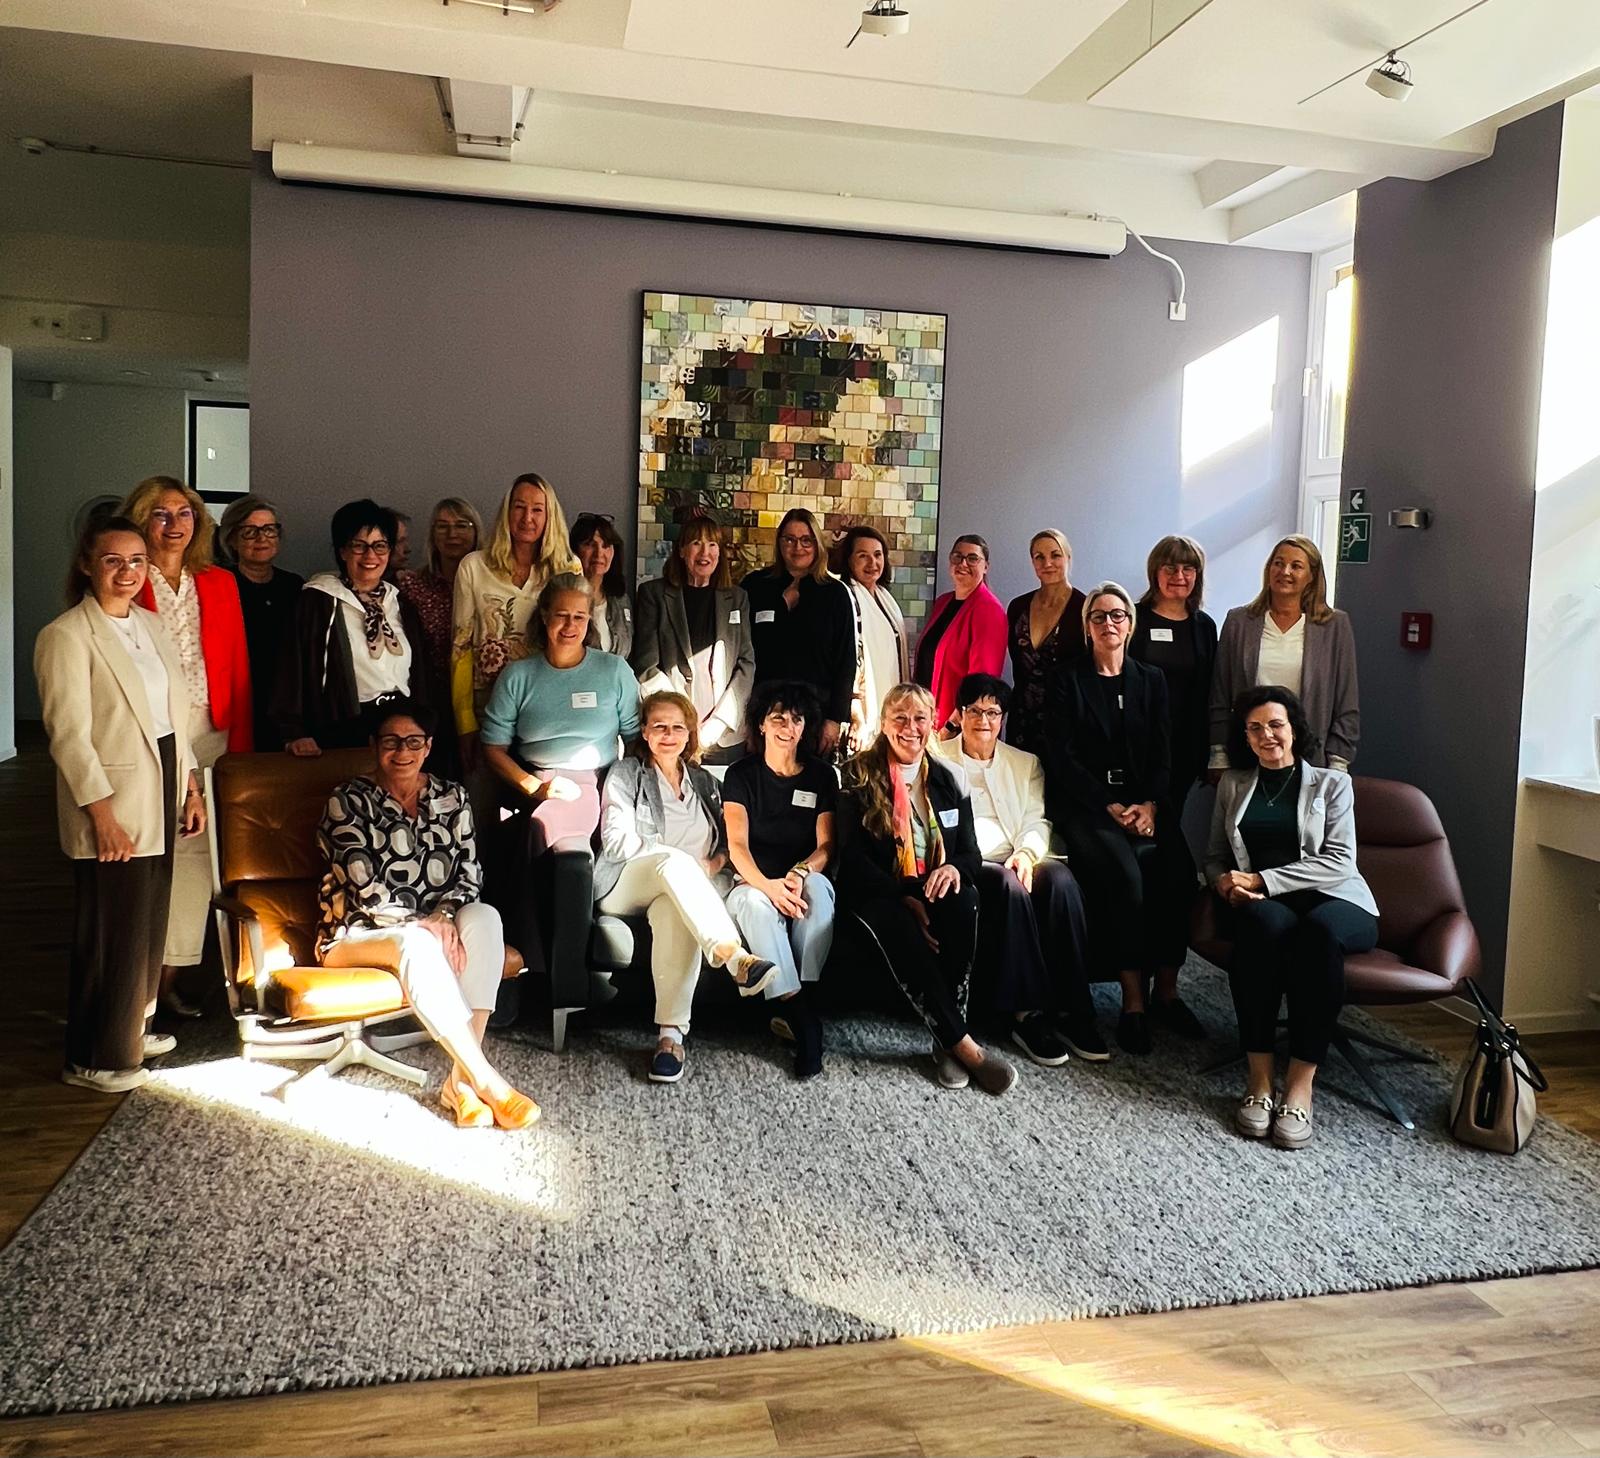
Am Montag und Dienstag war ich auf der Herbsttagung der FinanzFachFrauen, dem bundesweiten Zusammenschluss von Finanzberaterinnen, die sich seit 1988 für die finanzielle Selbstbestimmung von Frauen einsetzen. Zwei Tage hochkarätige Fachvorträge, Austausch unter Kolleginnen und viele Gespräche über die Möglichkeiten mit dem neuen Altersvorsorgedepot, Schließung von Rentenlücken, Geldanlagemöglichkeiten und neue Chancen an den Kapitalmärkten.
Vielen Dank an dieser Stelle nochmal an unsere Gastgeber Punica-Investment sowie Aramea Asset Management AG
Ein Moment ist mir besonders in Erinnerung geblieben: die Ehrung von Svea Kuschel. Sie gründete 1986 in München das erste Finanzdienstleistungsunternehmen von Frauen für Frauen in Deutschland – zu einer Zeit, in der Geld noch selbstverständlich als „Männersache" galt. Ihre Idee wurde damals belächelt. Heute, vierzig Jahre später, betreut ihr Unternehmen tausende Kundinnen, und aus dem Arbeitskreis, den sie mitgegründet hat, ist ein bundesweites Netzwerk, die Finanzfachfrauen geworden.
Svea Kuschel hat früh etwas verstanden, das bis heute nicht überall angekommen ist: Frauen brauchen keine andere Mathematik. Aber sie brauchen eine Beratung, die ihr Leben in die Rechnung einbezieht. Warum das so ist, möchte ich Ihnen in diesem Beitrag erklären.
Gleiche Produkte, andere Lebensrealität
Ein ETF funktioniert für eine Frau genauso wie für einen Mann. Ein Zinseszins rechnet nicht nach Geschlecht. Warum also eine eigene Beratung für Frauen?
Weil eine Finanzplanung nur so gut ist wie die Annahmen, auf denen sie beruht. Und die Standardannahmen der Finanzbranche – durchgehende Vollzeit, steigendes Gehalt, Rente mit 67, ein Leben bis Anfang achtzig – beschreiben das Leben der meisten Frauen nicht. Die Unterschiede sind keine Kleinigkeiten. Sie verändern die gesamte Statik eines Finanzplans.
Ich möchte Ihnen die fünf wichtigsten zeigen.
1. Frauen leben länger – und ihr Geld muss länger reichen
Laut Statistischem Bundesamt hat eine 65-jährige Frau in Deutschland heute statistisch noch 21,2 Lebensjahre vor sich, ein gleichaltriger Mann 18,2 Jahre. Drei Jahre Unterschied – das klingt nach wenig. Rechnen Sie es einmal in Geld um:
Wer im Ruhestand monatlich 1.000 Euro aus eigenem Vermögen entnehmen möchte, braucht für drei zusätzliche Jahre 36.000 Euro mehr – ohne Inflation, ohne Pflegekosten. Und „statistisch" heißt Durchschnitt: Jede zweite Frau wird älter. Eine seriöse Planung rechnet deshalb nicht bis 85, sondern eher bis 95.
Dazu kommt ein Effekt, über den selten gesprochen wird: Frauen sind in Partnerschaften häufig jünger als ihr Mann und leben länger. Viele verbringen ihre letzten Lebensjahre allein – mit einer Witwenrente, die nur einen Teil der früheren Haushaltseinkünfte ersetzt, und mit einem höheren Pflegerisiko. Wie Sie sich gegen Risiken wie z.B. das Risiko, Pflegefall zu werden, absichern können, lesen Sie hier auf meiner Website gerne weiter Risikoabsicherung für Frauen.
Eine Beratung, die mit dem durchschnittlichen Mann plant, plant für Frauen systematisch zu kurz.
2. Der Lebenslauf verläuft selten geradlinig
Fast jede zweite erwerbstätige Frau arbeitet in Teilzeit, bei Müttern kleiner Kinder sind es rund drei Viertel. Elternzeit, Teilzeit, die Pflege der eigenen Eltern, ein beruflicher Neustart – Fachleute sprechen von einer nichtlinearen Erwerbsbiografie. Für Frauen ist sie der Normalfall, nicht die Ausnahme.
Das Ergebnis zeigt sich in der Rente: Die eigenen Alterseinkünfte von Frauen lagen 2025 um 36 Prozent unter denen der Männer. Rechnet man Hinterbliebenenrenten hinzu, schrumpft die Lücke auf 24 Prozent. Die Differenz zwischen beiden Zahlen erzählt eine eigene Geschichte – dazu gleich mehr.
Für die Beratung heißt das: Ein Sparplan, der nur bei Vollzeitgehalt funktioniert, ist für viele Frauen der falsche Plan. Was sie brauchen, sind flexible Lösungen, die Pausen und geringere Raten aushalten, ohne zu scheitern. Und sie brauchen jemanden, der ihnen zeigt, dass auch kleine Beträge in solchen Phasen enorm viel bewirken.
Und Vorsicht vor Verträgen mit hohen Anfangskosten und starren Beiträgen: Wer sie in einer Teilzeitphase beitragsfrei stellen oder kündigen muss, verliert oft einen erheblichen Teil des Eingezahlten.
3. Die Abhängigkeit vom Partner
Kommen wir zurück zu den beiden Zahlen: 36 Prozent Lücke bei der eigenen Rente, 24 Prozent mit Hinterbliebenenrente. Diese zwölf Prozentpunkte bedeuten im Klartext: Ein erheblicher Teil der Alterssicherung von Frauen hängt davon ab, mit wem sie verheiratet waren – und ob die Ehe gehalten hat.
Das ist kein Vorwurf an Männer. Es ist eine Struktur, die aus einer Zeit stammt, in der eine Ehe in aller Regel ein Leben lang hielt und der Mann für das Einkommen zuständig war. Die Realität hat sich verändert, die Finanzplanung vieler Paare nicht:
- 2024 wurden in Deutschland rund 129.300 Ehen geschieden, im Schnitt nach knapp 15 Jahren.
- Seit der Unterhaltsreform 2008 gilt der Grundsatz der Eigenverantwortung. Nachehelicher Unterhalt ist eher die Ausnahme und oft befristet.
- Der Versorgungsausgleich teilt nur die Rentenanwartschaften aus der Ehezeit. Die Karrierenachteile aus Jahren in Teilzeit gleicht er nicht aus.
Hinzu kommt eine Rollenverteilung, die ich in Gesprächen immer wieder erlebe: Sie kümmert sich um den Alltag, er „um die Finanzen". Viele Frauen wissen nicht genau, welche Verträge es gibt, wo das Depot liegt oder wie hoch die eigene Rentenanwartschaft ist. Das funktioniert, solange alles gut geht. Bei Trennung, Krankheit oder Tod des Partners müssen Frauen dann oft unter Zeitdruck und in einer emotionalen Ausnahmesituation Entscheidungen treffen, die sie nie vorbereitet haben.
Eine gute Frauenfinanzberatung fragt deshalb nicht nur nach dem gemeinsamen Haushaltseinkommen. Sie fragt: Was gehört eigentlich Ihnen? Und sie hilft, faire Vereinbarungen zu treffen – etwa, dass der Partner, der Vollzeit arbeitet, regelmäßig in das Depot derjenigen einzahlt, die beruflich zurücksteckt. Das ist kein Misstrauen. Das ist partnerschaftliche Fairness.
4. Frauen investieren anders – und das ist eine Stärke
Studien und meine eigene Beratungserfahrung zeigen ein recht stabiles Muster: Frauen fragen gründlicher nach, wollen verstehen, bevor sie entscheiden, und achten stärker auf Risiko und Flexibilität als auf die maximale Rendite. Sie handeln seltener und lassen sich weniger von Schlagzeilen treiben.
Das sind exzellente Voraussetzungen für langfristigen Anlageerfolg. Denn hektisches Handeln nach Schlagzeilen kostet Anlegerinnen und Anleger regelmäßig einen erheblichen Teil ihrer Rendite.
Die Kehrseite: Gründlichkeit kann in Zögern umschlagen. Viele Frauen warten zu lange – auf mehr Wissen, auf den richtigen Fonds, auf mehr Geld. Und Vorsicht kann dazu führen, dass Vermögen jahrzehntelang auf dem Tagesgeldkonto liegt und Jahr für Jahr Kaufkraft verliert.
Eine gute Beratung nimmt beides ernst. Sie erklärt so, dass Sie Entscheidungen wirklich verstehen, ohne Fachchinesisch und ohne überheblich zu sein. Und sie hilft Ihnen, aus dem Verstehen ins Handeln zu kommen.
5. Vertrauen braucht Augenhöhe
Viele Frauen haben in Beratungsgesprächen schon erlebt, dass das Gespräch an ihnen vorbei geführt wurde, dass ihr Partner angesprochen wurde statt ihrer oder dass ihnen ein Produkt verkauft werden sollte, bevor jemand nach ihren Zielen gefragt hat.
Ich habe selbst miterlebt, was eine schlechte Beratung anrichten kann: Vor vielen Jahren hat eine Falschberatung einen erheblichen Teil des Vermögens meiner Familie vernichtet. Das ist einer der Gründe, warum ich heute Frauen berate – unabhängig und ohne Verkaufsdruck.
Um eines nochmal hervorzuheben: Das Geschlecht des Beraters/der Beraterin ist kein Qualitätsmerkmal. Entscheidend sind Fachkompetenz, Unabhängigkeit und Transparenz bei den Kosten. Viele Frauen jedoch erleben es als befreiend, in einem Gespräch alle Fragen stellen zu dürfen, auch die vermeintlich schlichten Fragen, und mit ihren Zielen ernst genommen zu werden.
Warum Sie Ihre Finanzplanung nicht allein angehen sollten
Vielleicht denken Sie jetzt: „Dann informiere ich mich eben selbst." Das ist ein guter Anfang. Doch die eigentliche Herausforderung liegt nicht im Wissen über einzelne Produkte, sondern im Zusammenspiel:
- Wie groß ist Ihre persönliche Rentenlücke – unter Berücksichtigung von Teilzeitphasen, Elternzeit und Ihrer längeren Lebenserwartung?
- Welche bestehenden Verträge passen noch zu Ihrem Leben, und welche kosten Sie nur Geld?
- Wie sichern Sie sich ab, wenn die Partnerschaft endet oder der Partner berufsunfähig wird oder gar verstirbt?
- Wie gehen Sie mit dem Pflegerisiko um – Ihrem eigenen und dem Ihrer Eltern?
- Welche Rolle spielt das neue Altersvorsorgedepot ab 2027 für Sie? Die steuerlichen Zusammenhänge habe ich hier erklärt: „Erst sparen, dann zahlen".
- Und wie wird aus Ihrem Vermögen im Ruhestand ein verlässliches Einkommen, das 25 Jahre oder länger trägt?
Diese Fragen hängen voneinander ab. Wer sie einzeln beantwortet, optimiert Details und verliert das Ganze aus dem Blick. Und jedes Jahr, das mit Recherche und Aufschieben vergeht, ist ein Jahr Zinseszins, das nicht zurückkommt.
Was Svea Kuschel vor vierzig Jahren wusste
Als Svea Kuschel 1986 ihr Unternehmen gründete, war ihre Idee radikal: Frauen sollen ihr Geld selbst in die Hand nehmen – und dabei eine Beratung bekommen, die ihr Leben kennt. Vierzig Jahre später ist diese Idee nicht überholt. Sie ist dringlicher denn je. Die gesetzliche Rente gerät durch die Demografie unter Druck, die Verantwortung für die eigene Altersvorsorge wächst, und das Leben der meisten Frauen passt weiterhin nicht in die Schablone der Standardberechnung.
Die Herbsttagung hat mir wieder gezeigt, wie viel sich seit den Anfängen bewegt hat. Und wie viel noch zu tun ist.
Ihr nächster Schritt
Sie müssen keine Finanzexpertin werden. Sie brauchen einen Plan, der zu Ihrem Leben passt – mit allen Umwegen, Pausen und Veränderungen – und eine Beraterin, die Sie dabei begleitet.
Lassen Sie uns über Ihre Situation sprechen. In einem persönlichen Erstgespräch schauen wir gemeinsam auf Ihre Ziele, Ihre Rentenlücke und Ihre bestehenden Verträge – unabhängig und verständlich.
👉 Jetzt Erstgespräch vereinbaren
Oder Sie schauen auf der Website der Finanzfachfrauen und suchen sich Ihre persönliche Beraterin selbst aus.
Ihre Carmen Stephan – Finanzmentorin und zertifizierte Ruhestandsplanerin
Dieser Beitrag dient der allgemeinen Information und Weiterbildung und stellt keine Anlage-, Steuer- oder Rechtsberatung dar. Die Rechenbeispiele sind vereinfacht. Historische Wertentwicklungen sind keine Garantie für die Zukunft.
Quellen: Statistisches Bundesamt (Lebenserwartung 2025, Pressemitteilung Nr. 236/2026; Gender Pension Gap 2025; Teilzeit 2024; Ehescheidungen 2024, Pressemitteilung vom 1.7.2025); Die Finanzfachfrauen e.V., Cash. und der Beitrag Gründung von Svea Kuschel + Kolleginnen, 1986